Frankrijk voert verplichte e-invoicing en e-reporting in, en dat raakt elke btw-plichtige organisatie die in het land actief is. Vanaf september 2026 moet elk bedrijf elektronische facturen kunnen ontvangen, terwijl grotere organisaties ze ook zelf moeten versturen. Kleinere bedrijven volgen in september 2027. De hervorming moet de btw-rapportage verbeteren, de transparantie vergroten en de digitalisering van financiële processen versnellen.
De deadline
De eerste fase start op 1 september 2026. Vanaf die datum moet elke organisatie elektronische facturen kunnen ontvangen. Grote ondernemingen en middelgrote organisaties moeten ze dan ook zelf versturen, het mkb en micro-ondernemingen volgen in september 2027.
De impact
De hervorming raakt veel meer dan alleen de factuuruitwisseling. Finance teams moeten hun factuurstromen, ERP-koppelingen, leveranciersgegevens en rapportagemogelijkheden tegen het licht houden. Ook de eisen aan controleerbaarheid, datakwaliteit en financiële beheersing nemen toe.
De kans
Organisaties die compliance combineren met AP Automation en Source-to-Pay-transformatie krijgen snellere, efficiëntere en beter beheerste financiële processen, met minder compliancerisico en sterkere governance.
Voor veel organisaties voelt het mandaat in eerste instantie als alweer een compliance-verplichting. Organisaties die het strategisch aanpakken, kunnen de overgang echter gebruiken om hun governance te versterken, het crediteurenproces te moderniseren en meer zicht te krijgen op de volledige Source-to-Pay-cyclus.
Waarom Frankrijk e-invoicing verplicht stelt
Overheden in heel Europa investeren fors in de digitalisering van de belastingadministratie. Frankrijk is een van de grootste economieën die een compleet raamwerk voor elektronisch factureren invoert, in navolging van vergelijkbare initiatieven in landen als Italië en Polen.
De Franse overheid heeft daarbij verschillende doelen:
Betere btw-inning
Minder belastingfraude
Meer transparantie in transacties
Eenvoudigere rapportageprocessen
Versnelling van digitale bedrijfsvoering
Meer transparantie en minder fraude
Een van de belangrijkste drijfveren achter de Franse hervorming is het terugdringen van btw-fraude en fouten rond facturen. In traditionele factuurprocessen zijn papieren documenten en pdf-facturen lastig te valideren en te volgen, wat ruimte laat voor dubbele facturen, gewijzigde gegevens of onjuiste rapportages.
Met gestructureerde elektronische facturen en verplichte rapportage wordt factuurdata door het hele proces heen een stuk transparanter en beter traceerbaar. Elke transactie wordt digitaal vastgelegd, waardoor zowel bedrijven als de belastingdienst afwijkingen sneller signaleren, gegevens kunnen valideren en een accurate administratie kunnen voeren.
Geen enkel systeem sluit fraude volledig uit, maar het Franse model verkleint de ruimte voor factuurmanipulatie en inconsistente rapportage aanzienlijk. Tegelijk krijgen organisaties sterkere financiële controles, een betere controleerbaarheid en meer vertrouwen in de juistheid van hun financiële data.
Daarvoor moeten facturen veranderen van statische documenten in gestructureerde digitale data die automatisch verwerkt kan worden.
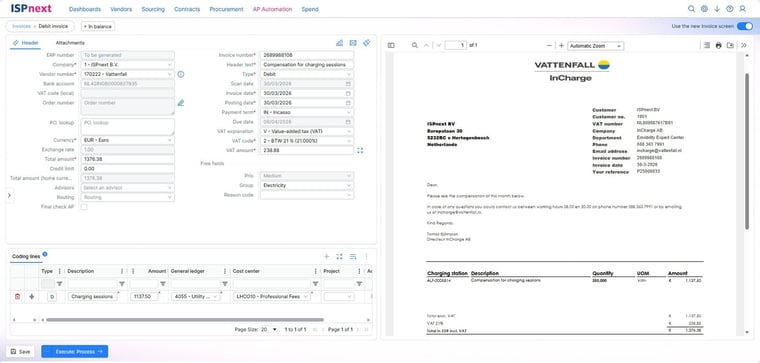
Traditionele pdf-facturen vragen vaak om handwerk. Gegevens moeten worden ingevoerd, gecontroleerd en gematcht voordat er betaald kan worden. Met gestructureerde elektronische facturen nemen systemen die handelingen over, wat de efficiëntie verhoogt en verwerkingsfouten terugdringt.
Voor organisaties die al bezig zijn met digitale transformatie sluit de hervorming naadloos aan op bredere doelen rond automatisering, processtandaardisatie en operational excellence.
Wat verandert er precies?
Onder het Franse raamwerk moeten binnenlandse B2B-facturen elektronisch worden uitgewisseld in goedgekeurde gestructureerde formaten. Frankrijk ondersteunt onder meer:
- Factur-X
- UBL
- CII
Met deze formaten kan factuurdata automatisch worden verwerkt, zonder dat gegevens opnieuw ingetypt hoeven te worden.
Daarnaast moeten factuurgegevens en transactiedata via goedgekeurde platformen voor elektronisch factureren worden uitgewisseld. Het doel is om de belastingdienst van nauwkeurigere en actuelere informatie te voorzien en tegelijk een gestandaardiseerd factuurlandschap in het hele land te creëren.
De rol van goedgekeurde platformen (Plateforme Agréée)
Een belangrijk onderdeel van het Franse raamwerk zijn de goedgekeurde platformen voor elektronisch factureren, de Plateformes Agréées (eerder aangeduid als PDP's, Plateformes de Dématérialisation Partenaires).
Deze door de overheid goedgekeurde platformen routeren elektronische facturen veilig tussen leverancier en afnemer, en leveren tegelijk de vereiste factuur- en rapportagegegevens aan bij de Franse belastingdienst. Facturen rechtstreeks per e-mail uitwisselen volstaat niet meer. Organisaties moeten een goedgekeurd platform gebruiken dat voldoet aan de technische en wettelijke eisen van het Franse mandaat.
Voor bedrijven die in Frankrijk actief zijn, is de keuze van het juiste platform daarmee een belangrijk onderdeel van de compliancestrategie. Kijk daarbij goed naar de manier waarop een goedgekeurd platform aansluit op de bestaande ERP-, inkoop- en crediteurensystemen, zodat de factuurverwerking soepel blijft lopen.
Voor veel bedrijven gaat compliance verder dan het ondersteunen van nieuwe factuurformaten of het aansluiten op een goedgekeurd platform. De overgang vraagt vaak om aanpassingen in financiële systemen, inkoopprocessen en de communicatie met leveranciers. Veel organisaties gebruiken de Franse hervorming dan ook als aanleiding voor een bredere optimalisatie van hun Source-to-Pay proces en het automatiseren van financiële processen. Door compliance te combineren met procesverbetering ontstaat er waarde die verder reikt dan alleen wettelijke naleving.
Belangrijke data om rekening mee te houden
De uitrol verloopt in fases.
1 september 2026
Vanaf deze datum geldt:
- Elk bedrijf moet e-facturen kunnen ontvangen.
- Grote ondernemingen moeten e-facturen versturen.
- Middelgrote organisaties (ETI) moeten e-facturen versturen.
- De e-reportingverplichting gaat in voor de betreffende organisaties.
1 september 2027
Vanaf deze datum geldt:
- Het mkb moet e-facturen versturen.
- Micro-ondernemingen moeten e-facturen versturen.
- De hervorming is volledig doorgevoerd.
2027 lijkt voor kleinere organisaties nog ver weg, maar voorbereiding kost vaak meer tijd dan verwacht. Het aansluiten van leveranciers, het herinrichten van processen en het upgraden van systemen vragen om planning en afstemming.
Organisaties die nu beginnen, hebben straks minder tijdsdruk als de deadlines naderen.
Het verschil tussen e-invoicing en e-reporting
Een van de belangrijkste punten van de Franse hervorming is dat e-invoicing en e-reporting niet hetzelfde zijn.
E-invoicing
E-invoicing geldt voor binnenlandse B2B-transacties tussen btw-plichtige bedrijven die in Frankrijk gevestigd zijn. De factuurdata wordt elektronisch uitgewisseld via goedgekeurde formaten en platformen.
E-reporting
E-reporting geldt voor activiteiten buiten die binnenlandse B2B-scope, waaronder:
- Grensoverschrijdende transacties
- Bepaalde B2C-activiteiten
- Specifieke verplichtingen rond betaalrapportage
De betreffende transactiedata moet elektronisch bij de Franse belastingdienst worden aangeleverd.
Voor veel organisaties komt daar dus een extra laag complexiteit bij. Compliance vraagt zowel om een correcte factuurverwerking als om consistente rapportageprocedures.
De impact op finance teams
De hervorming wordt vaak als compliancevraagstuk besproken, maar de operationele impact reikt veel verder. Finance-afdelingen moeten ervoor zorgen dat factuurinformatie soepel doorstroomt van ontvangst naar goedkeuring, matching, betaling en rapportage.
Veelvoorkomende knelpunten zijn:
- Verschillende factuurformaten
- Handmatige goedkeuringsstromen
- Onvolledige leveranciersgegevens
- Inconsistente coderingsstructuren
- Uitdagingen rond ERP-koppelingen
- Eisen op het gebied van audit en rapportage
Organisaties die sterk leunen op spreadsheets, goedkeuring via e-mail en handmatige verwerking lopen een groter compliancerisico naarmate de eisen strakker worden.
De hervorming laat zien hoe groot de behoefte is aan digitale werkstromen die efficiëntie én beheersing ondersteunen. Naarmate de eisen verfijnder worden, moeten organisaties operationele efficiëntie in balans brengen met governance. Finance-verantwoordelijken hebben daarvoor volledig inzicht nodig in factuurstromen, goedkeuringsbeslissingen en rapportageactiviteiten.
Waarom datakwaliteit belangrijker wordt
Elektronisch factureren draait op gestructureerde data. Zijn leveranciersgegevens onvolledig of onjuist, dan is de kans op verwerkingsfouten groter.
Veel organisaties ontdekken dat ze te maken hebben met:
- Dubbele leveranciers
- Ontbrekende btw-gegevens
- Verouderde leveranciersrecords
- Inconsistente stamgegevens
Nu de factuuruitwisseling steeds verder automatiseert, wordt slechte datakwaliteit een groter operationeel en compliancerisico. Dat is een van de redenen waarom veel organisaties hun e-invoicingproject combineren met initiatieven rond vendor management.
Sterke leveranciersgovernance vormt het fundament voor een succesvolle digitale factuurverwerking. Naast operationele efficiëntie zorgt goede leveranciers- en factuurdata ook voor accurate rapportages, sterkere compliancecontroles en betrouwbaardere financiële besluitvorming. Met de verplichting in zicht wordt datakwaliteit een kritisch onderdeel van zowel governance als risicobeheersing.
Waarom AP Automation onmisbaar wordt
De beweging naar elektronisch factureren versnelt een trend die al jaren gaande is. Nu factuurdata steeds gestructureerder wordt, zijn ook gestructureerde controles nodig rond validatie, goedkeuring, matching en rapportage. Handmatige crediteurenprocessen zijn steeds moeilijker op te schalen met behoud van compliance en controleerbaarheid.
Met AP Automation kunnen organisaties:
Facturen automatisch inlezen
Data nauwkeuriger valideren
Goedkeuringen digitaal routeren
Facturen matchen met inkooporders
Verwerkingstijd verkorten
Compliance beter monitoren
Audit trails versterken
De voordelen reiken verder dan compliance. Snellere factuurverwerking verbetert de relatie met leveranciers. Beter inzicht ondersteunt het cashflowbeheer. En minder handmatige handelingen geven finance-professionals ruimte voor werk met meer waarde.
Goed ingericht vermindert AP Automation het handwerk, verbetert het de grip en krijgen finance teams meer ruimte voor beheersing, risicomanagement en financieel inzicht.
Van compliance naar Source-to-Pay excellence
Organisaties verkleinen hun implementatie- en governancegaten door e-invoicing te behandelen als onderdeel van het bredere Source-to-Pay proces in plaats van als een losstaand financieel project. Staan leveranciers-, contract-, inkoop- en factuurdata in gescheiden systemen, dan blijft ook de compliance-inspanning versnipperd. Een geïntegreerde Source-to-Pay aanpak creëert één fundament voor beheersing, inzicht en wettelijke naleving.
Een gekoppelde Source-to-Pay aanpak levert:
Beter inzicht in uitgaven
Betere samenwerking met leveranciers
Nauwkeurigere contractnaleving
Sterkere financiële governance
Minder operationeel risico
Hogere procesefficiëntie
Factuurdata wordt veel waardevoller zodra die gekoppeld is aan inkoop, leveranciersbeheer en contractinformatie. Het resultaat is niet alleen naleving van de regels, maar ook betere besluitvorming door de hele organisatie heen.
Wat dit betekent voor CFO, CPO en CIO
Voor de CFO
De hervorming biedt de kans om financiële beheersing, rapportagekwaliteit en compliance te verbeteren. Automatisering verhoogt de nauwkeurigheid en geeft meer zicht op verplichtingen en cashflow.
Voor de CPO
Inkoopverantwoordelijken profiteren van meer transparantie richting leveranciers en sterkere procesgovernance. Betere data leidt tot betere inkoopbeslissingen en beter leveranciersmanagement.
Voor de CIO
IT-verantwoordelijken moeten zorgen dat systemen, koppelingen en digitale processen de nieuwe eisen aankunnen. Voor de CIO gaat het mandaat niet alleen over compliance. Het is ook een kans om systeemversnippering terug te dringen, dataconsistentie te verbeteren en een schaalbaar digitaal fundament te leggen voor toekomstige Europese e-invoicinginitiatieven.
Investeringen van vandaag ondersteunen straks de volgende compliancegolf in Europa.
Hoe ISPnext helpt
Compliance is maar een deel van de uitdaging. Organisaties hebben ook inzicht, procesbeheersing en betrouwbare data nodig over de volledige Source-to-Pay cyclus. Nu de eisen toenemen, is een gekoppelde aanpak nodig die governance, risicobeheersing en operationele efficiëntie tegelijk ondersteunt.
ISPnext helpt organisaties hun inkoop- en financiële processen te digitaliseren en optimaliseren vanuit één AI-gedreven Source-to-Pay platform. Met geïntegreerde oplossingen voor AP Automation, procurement, vendor management en contract management kunnen organisaties:
Beter voorbereid zijn op compliance
Efficiënter verwerken
Meer inzicht krijgen in uitgaven
Leveranciersgovernance versterken
Operationele risico's verkleinen
Financiële beheersing verbeteren
In plaats van losse tools aan elkaar te knopen, ontstaat zo een toekomstbestendige omgeving die zowel compliance als groei ondersteunt.
Tot slot
Het Franse e-invoicingmandaat is niet zomaar een wettelijke mijlpaal. Het is opnieuw een stap richting de digitale toekomst van finance en inkoop.
Organisaties die de voorbereiding uitstellen, houden straks alleen tijd over voor compliance. Wie nu begint, kan er veel meer uithalen. Door e-invoicing te combineren met AP Automation, leveranciersgovernance en Source-to-Pay optimalisatie verandert een wettelijke verplichting in een strategisch voordeel.
De organisaties die het meeste halen uit de Franse hervorming zijn de organisaties die compliance zien als aanjager van sterkere governance, beter inzicht en slimmere Source-to-Pay processen. Wie op tijd begint, verbetert de efficiëntie, versterkt de financiële beheersing en creëert blijvende waarde.