Frankreich führt verpflichtende E-Invoicing- und E-Reporting-Anforderungen ein, die jedes umsatzsteuerpflichtige Unternehmen mit Geschäftstätigkeit im Land betreffen. Ab September 2026 müssen alle Unternehmen elektronische Rechnungen empfangen können, größere Organisationen müssen sie zusätzlich ausstellen. Kleinere Unternehmen folgen im September 2027. Die Reform soll die Umsatzsteuermeldung verbessern, die Transparenz erhöhen und die Digitalisierung der Finanzprozesse beschleunigen.
Die Frist
Die erste Phase beginnt am 1. September 2026. Ab diesem Datum muss jede Organisation elektronische Rechnungen empfangen können. Große und mittelgroße Unternehmen müssen sie dann auch ausstellen, KMU und Kleinstunternehmen folgen im September 2027.
Die Auswirkungen
Die Reform betrifft weit mehr als den reinen Rechnungsaustausch. Finanzteams müssen ihre Rechnungsworkflows, ERP-Integrationen, Lieferantendaten und Reportingfähigkeiten überprüfen. Auch die Anforderungen an Prüfbarkeit, Datenqualität und Finanzkontrolle steigen.
Die Chance
Wer Compliance mit AP Automation und einer Source-to-Pay-Transformation verbindet, erhält schnellere, effizientere und besser kontrollierte Finanzprozesse, bei geringerem Compliance-Risiko und stärkerer Governance.
Für viele Organisationen wirkt die Vorgabe zunächst wie eine weitere Compliance-Pflicht. Wer das Thema strategisch angeht, kann den Übergang jedoch nutzen, um die Governance zu stärken, die Kreditorenbuchhaltung zu modernisieren und mehr Transparenz über den gesamten Source-to-Pay-Prozess zu gewinnen.
Warum Frankreich E-Invoicing verpflichtend macht
In ganz Europa investieren Regierungen massiv in die Digitalisierung der Steuerverwaltung. Frankreich ist eine der größten Volkswirtschaften, die ein umfassendes Rahmenwerk für die elektronische Rechnungsstellung einführt, nach ähnlichen Initiativen in Ländern wie Italien und Polen.
Die französische Regierung verfolgt dabei mehrere Ziele:
Bessere Umsatzsteuererhebung
Weniger Steuerbetrug
Mehr Transparenz bei Transaktionen
Einfachere Meldeprozesse
Beschleunigte digitale Geschäftsabläufe
Mehr Transparenz und weniger Betrug
Einer der wichtigsten Treiber hinter der französischen Reform ist die Eindämmung von Umsatzsteuerbetrug und Fehlern rund um Rechnungen. In klassischen Rechnungsprozessen lassen sich Papierdokumente und PDF-Rechnungen nur schwer prüfen und nachverfolgen. Das schafft Spielraum für doppelte Rechnungen, veränderte Angaben oder fehlerhafte Meldungen.
Mit strukturierten elektronischen Rechnungen und verpflichtenden Meldungen werden Rechnungsdaten über den gesamten Prozess hinweg deutlich transparenter und nachvollziehbarer. Jede Transaktion wird digital erfasst, sodass Unternehmen und Steuerbehörden Abweichungen leichter erkennen, Angaben validieren und eine korrekte Dokumentation führen können.
Kein System schließt Betrug vollständig aus, doch das französische Modell verringert die Möglichkeiten für Rechnungsmanipulation und uneinheitliche Meldungen erheblich. Gleichzeitig profitieren Organisationen von stärkeren Finanzkontrollen, besserer Prüfbarkeit und mehr Vertrauen in die Richtigkeit ihrer Finanzdaten.
Dafür müssen Rechnungen von statischen Dokumenten zu strukturierten digitalen Daten werden, die sich automatisch verarbeiten lassen.
Klassische PDF-Rechnungen erfordern häufig manuelle Eingriffe. Daten müssen erfasst, geprüft und abgeglichen werden, bevor gezahlt werden kann. Strukturierte elektronische Rechnungen ermöglichen es Systemen, diese Schritte automatisch auszuführen. Das steigert die Effizienz und reduziert Verarbeitungsfehler.
Für Organisationen, die ohnehin an der digitalen Transformation arbeiten, fügt sich die Reform nahtlos in übergeordnete Ziele rund um Automatisierung, Prozessstandardisierung und Operational Excellence ein.
Was genau ändert sich?
Nach dem französischen Rahmenwerk müssen inländische B2B-Rechnungen elektronisch in zugelassenen strukturierten Formaten ausgetauscht werden. Frankreich unterstützt unter anderem:
- Factur-X
- UBL
- CII
Diese Formate erlauben die automatische Verarbeitung der Rechnungsdaten, ohne dass Informationen erneut eingegeben werden müssen.
Zusätzlich müssen Rechnungs- und Transaktionsdaten über zugelassene Plattformen für die elektronische Rechnungsstellung ausgetauscht werden. Ziel ist es, den Steuerbehörden genauere und aktuellere Informationen bereitzustellen und zugleich ein einheitliches Rechnungsökosystem im ganzen Land zu schaffen.
Die Rolle der zugelassenen Plattformen (Plateforme Agréée)
Ein zentrales Element des französischen Rahmenwerks sind die zugelassenen Plattformen für die elektronische Rechnungsstellung, die Plateformes Agréées (früher als PDP bezeichnet, Plateformes de Dématérialisation Partenaires).
Diese staatlich zugelassenen Plattformen leiten elektronische Rechnungen sicher zwischen Lieferanten und Kunden weiter und übermitteln zugleich die erforderlichen Rechnungs- und Meldedaten an die französischen Steuerbehörden. Rechnungen direkt per E-Mail auszutauschen genügt nicht mehr. Organisationen müssen eine zugelassene Plattform nutzen, die den technischen und regulatorischen Anforderungen des französischen Mandats entspricht.
Für Unternehmen mit Geschäftstätigkeit in Frankreich ist die Wahl des passenden Plattformpartners damit ein wichtiger Teil der Compliance-Strategie. Prüfen Sie dabei, wie gut eine zugelassene Plattform an vorhandene ERP-, Einkaufs- und Kreditorensysteme anschließt, damit die Rechnungsverarbeitung reibungslos bleibt.
Für viele Unternehmen geht Compliance über die Unterstützung neuer Rechnungsformate oder den Anschluss an eine zugelassene Plattform hinaus. Der Übergang erfordert häufig Anpassungen an Finanzsystemen, Einkaufsprozessen und der Kommunikation mit Lieferanten. Viele Organisationen nutzen die französische Reform daher als Anlass für eine umfassendere Optimierung ihres Source-to-Pay-Prozesses und die Automatisierung ihrer Finanzprozesse. Wer Compliance mit Prozessverbesserung verbindet, schafft Wert, der weit über die reine Erfüllung der Vorschriften hinausgeht.
Wichtige Termine im Überblick
Die Einführung erfolgt in Phasen.
1. September 2026
Ab diesem Datum gilt:
- Alle Unternehmen müssen E-Rechnungen empfangen können.
- Große Unternehmen müssen E-Rechnungen ausstellen.
- Mittelgroße Unternehmen (ETI) müssen E-Rechnungen ausstellen.
- Die E-Reporting-Pflicht beginnt für die betroffenen Organisationen.
1. September 2027
Ab diesem Datum gilt:
- KMU müssen E-Rechnungen ausstellen.
- Kleinstunternehmen müssen E-Rechnungen ausstellen.
- Die Reform ist vollständig umgesetzt.
2027 mag für kleinere Organisationen weit entfernt wirken, doch die Vorbereitung dauert oft länger als erwartet. Das Onboarding von Lieferanten, die Neugestaltung von Prozessen und Technologie-Upgrades erfordern Planung und Abstimmung.
Wer jetzt mit der Vorbereitung beginnt, steht später unter deutlich weniger Zeitdruck.
Der Unterschied zwischen E-Invoicing und E-Reporting
Einer der wichtigsten Punkte der französischen Reform ist, dass E-Invoicing und E-Reporting nicht dasselbe sind.
E-Invoicing
E-Invoicing gilt für inländische B2B-Transaktionen zwischen umsatzsteuerpflichtigen Unternehmen mit Sitz in Frankreich. Die Rechnungsdaten werden elektronisch über zugelassene Formate und Plattformen ausgetauscht.
E-Reporting
E-Reporting gilt für Aktivitäten außerhalb dieses inländischen B2B-Bereichs, darunter:
- Grenzüberschreitende Transaktionen
- Bestimmte B2C-Aktivitäten
- Spezifische Meldepflichten zu Zahlungen
Die betreffenden Transaktionsdaten müssen elektronisch an die französischen Steuerbehörden gemeldet werden.
Für viele Organisationen entsteht dadurch eine zusätzliche Komplexitätsebene. Compliance erfordert sowohl eine korrekte Rechnungsverarbeitung als auch konsistente Meldeverfahren.
Die Auswirkungen auf Finanzteams
Die Reform wird häufig als Compliance-Thema diskutiert, doch ihre operativen Auswirkungen reichen deutlich weiter. Finanzabteilungen müssen sicherstellen, dass Rechnungsinformationen reibungslos vom Eingang über Freigabe, Abgleich und Zahlung bis zum Reporting fließen.
Typische Herausforderungen sind:
- Unterschiedliche Rechnungsformate
- Manuelle Freigabeprozesse
- Unvollständige Lieferantendaten
- Uneinheitliche Kontierungsstrukturen
- Hürden bei der ERP-Integration
- Anforderungen an Audit und Reporting
Organisationen, die stark auf Tabellen, Freigaben per E-Mail und manuelle Verarbeitung setzen, tragen ein höheres Compliance-Risiko, je strukturierter die Anforderungen werden.
Die Reform zeigt, wie groß der Bedarf an digitalen Workflows ist, die Effizienz und Kontrolle zugleich unterstützen. Je anspruchsvoller die Compliance-Anforderungen werden, desto stärker müssen Organisationen operative Effizienz und Governance in Einklang bringen. Finanzverantwortliche brauchen dafür durchgängige Transparenz über Rechnungsflüsse, Freigabeentscheidungen und Meldeaktivitäten.
Warum Datenqualität wichtiger wird
Elektronische Rechnungsstellung beruht auf strukturierten Daten. Sind Lieferantendaten unvollständig oder fehlerhaft, steigt die Wahrscheinlichkeit von Verarbeitungsfehlern.
Viele Organisationen stellen fest, dass sie mit folgenden Problemen zu tun haben:
- Doppelte Lieferanten
- Fehlende Umsatzsteuerangaben
- Veraltete Lieferantenstammsätze
- Uneinheitliche Stammdaten
Je automatisierter der Rechnungsaustausch wird, desto größer wird das operative und regulatorische Risiko durch schlechte Datenqualität. Das ist einer der Gründe, warum viele Organisationen ihre E-Invoicing-Projekte mit Initiativen im Vendor Management verbinden.
Eine starke Lieferanten-Governance bildet das Fundament für eine erfolgreiche digitale Rechnungsverarbeitung. Über die operative Effizienz hinaus unterstützen hochwertige Lieferanten- und Rechnungsdaten ein genaues Reporting, stärkere Compliance-Kontrollen und verlässlichere Finanzentscheidungen. Mit der Pflicht zur elektronischen Rechnungsstellung wird Datenqualität zu einem kritischen Element von Governance und Risikomanagement.
Warum AP Automation unverzichtbar wird
Der Umstieg auf elektronische Rechnungen beschleunigt einen Trend, der sich seit Jahren abzeichnet. Da Rechnungsdaten immer strukturierter werden, braucht es auch strukturierte Kontrollen bei Validierung, Freigabe, Abgleich und Reporting. Manuelle Kreditorenprozesse lassen sich immer schwerer skalieren, ohne Compliance und Prüfbarkeit zu gefährden.
Mit AP Automation können Organisationen:
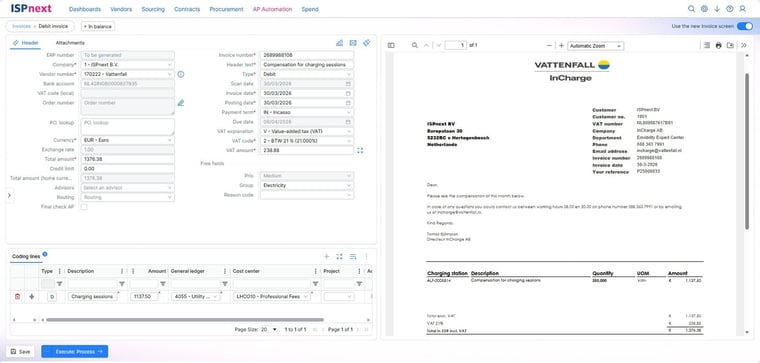
Rechnungen automatisch erfassen
Daten genauer validieren
Freigaben digital steuern
Rechnungen mit Bestellungen abgleichen
Verarbeitungszeiten verkürzen
Compliance besser überwachen
Audit Trails stärken
Die Vorteile gehen über Compliance hinaus. Eine schnellere Rechnungsverarbeitung verbessert die Lieferantenbeziehungen. Mehr Transparenz unterstützt das Cashflow-Management. Und weniger manuelle Eingriffe schaffen Freiraum für wertschöpfendere Aufgaben im Finanzbereich.
Richtig umgesetzt reduziert AP Automation den manuellen Aufwand, verbessert die Übersicht und gibt Finanzteams mehr Raum für Kontrolle, Risikomanagement und finanzielle Erkenntnisse.
Von Compliance zu Source-to-Pay Excellence
Organisationen verringern Lücken bei Umsetzung und Governance, indem sie E-Invoicing als Teil des gesamten Source-to-Pay-Prozesses behandeln und nicht als isoliertes Finanzprojekt. Liegen Lieferanten-, Vertrags-, Einkaufs- und Rechnungsdaten in getrennten Systemen, bleiben auch die Compliance-Bemühungen fragmentiert. Ein einheitlicher Source-to-Pay-Ansatz schafft eine gemeinsame Grundlage für Kontrolle, Transparenz und regulatorische Bereitschaft.
Ein vernetzter Source-to-Pay-Ansatz bietet:
Bessere Ausgabentransparenz
Bessere Zusammenarbeit mit Lieferanten
Genauere Vertragstreue
Stärkere Finanz-Governance
Geringeres operatives Risiko
Höhere Prozesseffizienz
Rechnungsdaten gewinnen deutlich an Wert, sobald sie mit Einkauf, Lieferantenmanagement und Vertragsinformationen verknüpft sind. Das Ergebnis ist nicht nur regulatorische Compliance, sondern auch bessere Entscheidungen in der gesamten Organisation.
Was das für CFOs, CPOs und CIOs bedeutet
Für CFOs
Die Reform bietet die Chance, Finanzkontrolle, Reportingqualität und Compliance-Bereitschaft zu verbessern. Automatisierung erhöht die Genauigkeit und schafft mehr Transparenz über Verbindlichkeiten und Cashflow.
Für CPOs
Einkaufsverantwortliche profitieren von mehr Lieferantentransparenz und einer stärkeren Prozess-Governance. Genauere Daten führen zu besseren Einkaufsentscheidungen und einem besseren Lieferantenmanagement.
Für CIOs
IT-Verantwortliche müssen sicherstellen, dass Systeme, Integrationen und digitale Prozesse die neuen Anforderungen tragen. Für CIOs geht es dabei nicht nur um Compliance. Es ist auch die Gelegenheit, Systemfragmentierung zu verringern, die Datenkonsistenz zu verbessern und ein skalierbares digitales Fundament für künftige europäische E-Invoicing-Initiativen zu schaffen.
Investitionen von heute unterstützen die nächsten Compliance-Vorhaben in Europa.
Wie ISPnext unterstützt
Compliance ist nur ein Teil der Herausforderung. Organisationen brauchen außerdem Transparenz, Prozesskontrolle und verlässliche Daten über den gesamten Source-to-Pay-Prozess. Mit steigenden regulatorischen Anforderungen braucht es einen vernetzten Ansatz, der Governance, Risikomanagement und operative Effizienz gleichzeitig unterstützt.
ISPnext unterstützt Organisationen dabei, Einkaufs- und Finanzprozesse über eine einzige KI-gestützte Source-to-Pay-Plattform zu digitalisieren und zu optimieren. Mit integrierten Lösungen für AP Automation, Procurement, Vendor Management und Contract Management können Organisationen:
Compliance-Bereitschaft verbessern
Verarbeitung effizienter gestalten
Ausgabentransparenz erhöhen
Lieferanten-Governance stärken
Operative Risiken senken
Finanzkontrolle verbessern
Statt einzelne Tools nebeneinander zu betreiben, entsteht so eine zukunftssichere Umgebung, die Compliance und Wachstum gleichermaßen unterstützt.
Fazit
Die französische E-Invoicing-Pflicht ist nicht einfach nur ein regulatorischer Meilenstein. Sie ist ein weiterer Schritt in die digitale Zukunft von Finanzwesen und Einkauf.
Wer die Vorbereitung aufschiebt, wird sich am Ende allein auf Compliance konzentrieren müssen. Wer früh handelt, kann deutlich mehr erreichen. Durch die Kombination von E-Invoicing-Bereitschaft mit AP Automation, Lieferanten-Governance und Source-to-Pay-Optimierung wird aus einer Pflicht ein strategischer Vorteil.
Den größten Nutzen aus der französischen Reform ziehen die Organisationen, die Compliance als Anlass für stärkere Governance, mehr Transparenz und intelligentere Source-to-Pay-Prozesse begreifen. Wer früh beginnt, steigert die Effizienz, stärkt die Finanzkontrolle und schafft dauerhaften Mehrwert.